




Vi siete mai chiesti come le aziende gestiscano il valore delle proprie tecnologie nel tempo? Comprendere l’ammortamento delle risorse IT è fondamentale per gestirle. Contribuisce a mantenere accurati i dati finanziari della vostra organizzazione e a garantire una distribuzione ottimale delle risorse. L’ammortamento consente di ripartire il costo delle risorse IT lungo la loro vita utile, in modo da poterle pianificare e gestire in modo efficace.
In questo articolo approfondiremo il significato dell’ammortamento delle risorse IT e il suo ruolo nel quadro più ampio di una strategiadi gestione delle risorse IT (ITAM) . Tratteremo inoltre i metodi di calcolo, come scegliere quello più adatto per ogni risorsa e l’importanza di monitorare tali variazioni.
Preparatevi quindi ad addentrarvi nel mondo dell’ammortamento delle risorse IT!
L’ammortamento si riferisce al metodo contabile utilizzato per ripartire il costo di un bene materiale lungo la sua vita utile. In sostanza, aiuta le aziende a ripartire il costo lungo la vita utile del bene, anziché addebitarne l’intero importo nell’anno in cui è stato acquistato. Questa pratica è fondamentale per riflettere accuratamente la situazione finanziaria di un’azienda.
In questo contesto, per bene si intende qualsiasi risorsa di proprietà di un’azienda che si prevede possa fornire benefici economici futuri. Esempi di beni IT includono computer, software, server e apparecchiature di rete. L’ammortamento dei beni IT si concentra in particolare su come queste risorse perdano valore nel tempo a causa di fattori quali l’usura, l’obsolescenza tecnologica e la domanda di mercato.
Comprenderel’ammortamento delle risorse IT è fondamentale per una gestione finanziaria efficace. Le risorse IT possono essere costose e non tenerne conto in modo accurato può causare problemi nella pianificazione finanziaria e nella gestione del ciclo di vita delle risorse. L’ammortamento delle risorse IT aiuta le organizzazioni nei seguenti modi:
Ad esempio, un server acquistato per 20.000 dollari non manterrà lo stesso valore nel corso di cinque anni. Monitorarne l’ammortamento vi consentirà di registrare il calo di valore, aiutandovi a pianificare quando sostituirlo o quale valore residuo potrete ancora ricavarne in caso di vendita.
Quando parliamo di gestione delle risorse IT (ITAM) e di ammortamento, è importante chiarire innanzitutto cosa intendiamo per "risorse". In parole povere, una risorsa è qualsiasi cosa di valore di proprietà di un'azienda. Tuttavia, non tutte le risorse sono uguali e non tutte rientrano nell’ambito dell’ITAM. Analizziamo le tipologie di beni e cerchiamo di capire quali sono rilevanti per la gestione dell’infrastruttura IT
Le immobilizzazioni sonobeni tangibili a lungo termine utilizzati nelle operazioni aziendali. Nel contesto IT, si tratta in genere di componenti hardware fisici che costituiscono la spina dorsale dell’infrastruttura tecnologica di un’organizzazione. Alcuni esempi includono:
Le immobilizzazioni sono l’oggetto principale dell’ammortamento nell’ITAM poiché subiscono un logorio nel tempo, richiedendo alla fine la sostituzione o l’aggiornamento. Una corretta contabilizzazione di questo ammortamento è fondamentale per la definizione del budget e la rendicontazione finanziaria.
Sebbene le attività correnti non facciano sempre parte del dibattito sull’ITAM, possono occasionalmente trovare applicazione in determinati contesti IT. Le attività correnti sono in genere risorse a breve termine che un’azienda prevede di convertire in contanti o di esaurire entro un anno. Nel settore IT, ciò potrebbe includere:
Le attività correnti non si ammortizzano allo stesso modo delle immobilizzazioni, poiché vengono generalmente esaurite o vendute in un breve periodo. Tuttavia, tenerne traccia aiuta a garantire che i budget siano in linea con le esigenze IT immediate.
I beni immateriali, pur non essendo fisici, apportano un valore significativo a un’organizzazione. Nel settore IT, questi stanno assumendo un’importanza sempre maggiore e includono:
Sebbene le attività immateriali non si usurino come l’hardware, richiedono comunque un’attenta gestione. Ad esempio, le licenze software spesso devono essere rinnovate o aggiornate, e la proprietà intellettuale deve essere protetta.
Comprendere l’ammortamento è essenziale per gestire efficacemente le risorse IT. Non si tratta semplicemente di tenere conto del passare del tempo; diversi fattori influenzano il modo in cui le risorse perdono valore nel corso del loro ciclo di vita.
Analizziamo alcuni dei concetti più importanti da tenere a mente quando si affronta il tema dell’ammortamento delle risorse.
La vita utile di un bene IT è il periodo previsto durante il quale continuerà a fornire valore all’azienda. Questo lasso di tempo può variare in modo significativo a seconda del tipo di bene, del suo scopo e di fattori esterni quali i cambiamenti del settore. Ad esempio:
Monitorare la vita utile di ciascun bene aiuta a pianificare sostituzioni, aggiornamenti o la riassegnazione della sua funzione a ruoli meno critici all’interno dell’azienda.
Si tratta di intervalli comuni nella prassi aziendale. Le giurisdizioni fiscali possono applicare tabelle diverse: ad esempio, il sistema di ammortamento MACRS dell’IRS statunitense classifica i computer come beni con una vita utile di 5 anni.
Si tratta del valore stimato di rivendita o di rottamazione di un bene al termine della sua vita utile. Rappresenta la parte del costo iniziale che non può essere ammortizzata. Stimare con precisione il valore di recupero è importante per il calcolo dell’ammortamento, poiché determina l’importo totale che verrà ammortizzato nel tempo.
Ad esempio, se un laptop viene acquistato per 1.200 dollari e si prevede che abbia un valore di rivendita di 200 dollari dopo quattro anni, il suo costo ammortizzabile sarebbe di 1.000 dollari. Questo valore viene ripartito sui quattro anni per calcolare l’ammortamento annuale. Sottostimare o sovrastimare il valore di recupero può portare a registrazioni contabili inesatte.
Sebbene siano spesso utilizzati in modo intercambiabile, durata di vita e vita utile rappresentano concetti diversi. La durata di vita si riferisce al tempo totale durante il quale un bene rimane funzionante, indipendentemente dal fatto che abbia ancora un valore economico. La vita utile, invece, è il periodo durante il quale il bene contribuisce al fatturato o alla produttività dell’azienda.
Ad esempio, un’azienda potrebbe continuare a utilizzare un computer desktop di cinque anni fa anche se la sua vita utile è tecnicamente terminata. Il computer potrebbe essere ancora funzionante, ma non soddisfa più i requisiti prestazionali delle moderne applicazioni aziendali, rendendo necessaria la sua sostituzione.
Un piano di ammortamento è un programma dettagliato che illustra come il valore di un bene diminuisca nel tempo. In genere include la data di acquisto del bene, il costo, la vita utile, il valore residuo e il metodo di ammortamento utilizzato.
Questo piano aiuta le aziende a monitorare l’ammortamento dei propri beni a fini contabili e fiscali. Grazie a un piano di ammortamento accurato, le aziende possono garantire una corretta rendicontazione della propria situazione finanziaria e prendere decisioni informate in materia di gestione patrimoniale.
Esistono diversi metodi per calcolare l’ammortamento dei beni IT, ciascuno con i propri vantaggi e svantaggi. Tra i tipi più comuni figurano:
Il metodo lineare ripartisce il costo di un bene in modo uniforme lungo la sua vita utile, il che significa che ogni anno viene imputato lo stesso importo di ammortamento. Questo metodo è ampiamente utilizzato perché è semplice e garantisce una spesa costante nel tempo, rendendo facile prevedere e pianificare l’ammortamento dei beni.
Formula:
Costo di ammortamento annuale = (Costo del bene − Valore di recupero) ÷ Vita utile
Esempio: supponiamo di acquistare un server per 10.000 $, con una vita utile di 5 anni e un valore residuo di 1.000 $. L’ammortamento annuale sarebbe:
(10.000 − 1.000) ÷ 5 = 1.800 $
Questo metodo di ammortamento accelerato consente di ammortizzare importi maggiori del costo del bene nei primi anni della sua vita utile. Riflette il fatto che molti beni IT (come computer e apparecchiature di rete) perdono rapidamente valore dopo l’acquisto. La variante più comune di questo metodo è il metodo del doppio saldo decrescente (DDB).
Formula:
Costo di ammortamento = 2 × Tasso di ammortamento lineare × Valore contabile all’inizio dell’anno
Esempio: se il server costa $10.000, ha una vita utile di 5 anni e nessun valore residuo, si calcola innanzitutto l’aliquota di ammortamento lineare:
Tasso lineare = 1 ÷ 5 = 0,20
Ora, si raddoppia tale aliquota (0,40 o 40%) per il metodo DDB. Nel primo anno, la spesa di ammortamento sarebbe:
10.000 × 0,40 = 4.000 $
Nel secondo anno, si applica il 40% al valore residuo:
(10.000 − 4.000) × 0,40 = 2.400 $
Le spese diminuiscono ogni anno, riflettendo la rapida perdita di valore iniziale.
Questo metodo basa l’ammortamento sull’utilizzo del bene piuttosto che sul tempo. È ideale per beni come stampanti, veicoli o macchinari che si usurano in base all’utilizzo. Per calcolarlo, è necessario stimare il numero totale di unità che il bene può produrre o la sua produzione prevista nel corso della sua vita utile.
Formula:
Costo di ammortamento per unità = (Costo del bene − Valore residuo) ÷ Totale delle unità prodotte stimate
Costo di ammortamento = Costo di ammortamento per unità × Unità prodotte nel periodo
Esempio: se si possiede un server del valore di 10.000 $ che dovrebbe gestire 50.000 cicli di lavoro nel corso della sua vita utile e che non ha alcun valore di recupero, l’ammortamento per ciclo è:
(10.000 − 0) ÷ 50.000 = 0,20 $
Se nel primo anno vengono elaborati 12.000 cicli, la spesa di ammortamento è:
0,20 × 12.000 = 2.400 $
Questo metodo si adatta in base all’utilizzo effettivo, rendendolo più flessibile in caso di carichi di lavoro variabili.
Si tratta di un altro metodo di ammortamento accelerato in cui viene registrato un ammortamento maggiore nei primi anni di vita di un bene. Il metodo della somma delle cifre degli anni (SYD) utilizza un approccio frazionario per calcolare l’ammortamento.
Formula:
Costo di ammortamento = (Vita utile residua ÷ Somma degli anni) × (Costo del bene − Valore di recupero)
Esempio: se il server costa 10.000 $, ha una vita utile di 5 anni e nessun valore di recupero, la somma degli anni è 15. Nel primo anno:
Ammortamento per l’anno 1 = (5 ÷ 15) × 10.000 = 3.333 $
Nel secondo anno:
Ammortamento per l’anno 2 = (4 ÷ 15) × 10.000 = 2.667 $
Questo metodo attribuisce un ammortamento maggiore nei primi anni, quando il bene è più produttivo.
La scelta del metodo di ammortamento più adatto dipende dal tipo di bene e dal modo in cui viene utilizzato all'interno della vostra infrastruttura IT. Ecco alcuni consigli per scegliere il metodo giusto:
Lo scopo dell’utilizzo di questi metodi di ammortamento è calcolare l’ammortamento accumulato, ovvero l’ammortamento totale che un bene ha subito nel corso della sua vita utile. Questo valore è essenziale per determinare il valore contabile del bene, che corrisponde al suo costo di acquisto originario al netto dell’ammortamento accumulato.
Conoscere il valore contabile aiuta le aziende a comprendere quanto vale un bene nel proprio bilancio, facilitando la definizione del budget, la pianificazione della sostituzione dei beni e la rendicontazione fiscale.
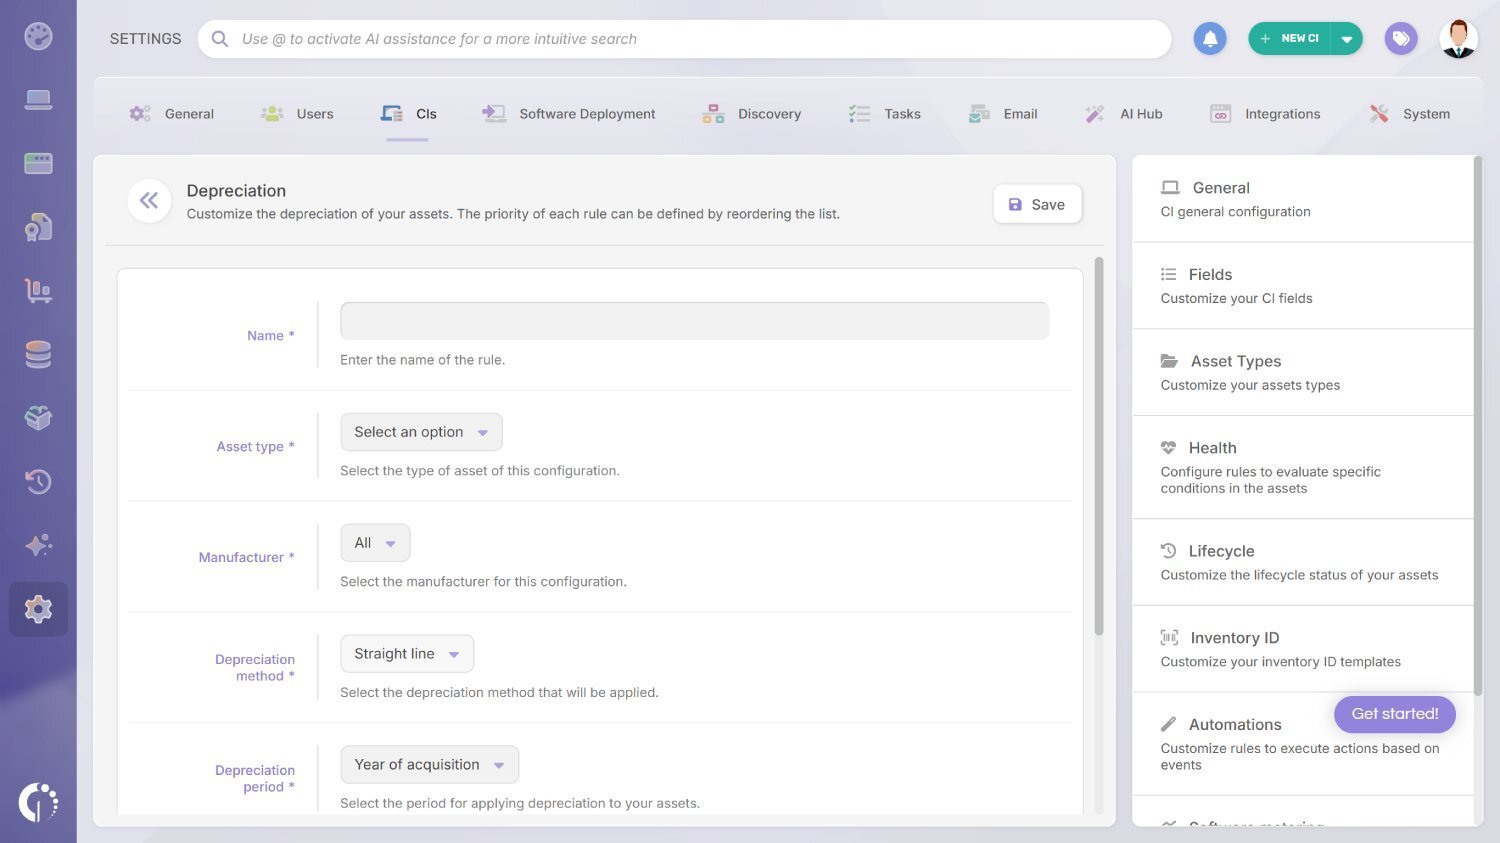
La gestione manuale dell’ammortamento delle risorse IT comporta errori e richiede tempo che i team IT non possono permettersi di perdere. Ciò è particolarmente vero quando si hanno decine o centinaia di risorse con tipologie, età e metodi di ammortamento diversi. InvGate Asset Management elimina tale onere. Automatizza l’intero ciclo di vita dell’ammortamento, dalla configurazione delle regole agli aggiornamenti dei valori, garantendo l’accuratezza dei registri finanziari senza alcun intervento manuale.
Con la funzionalità di ammortamento automatizzato di InvGate Asset Management, è possibile:
Per una guida passo passo, scopri come calcolare automaticamente l’ammortamento delle attrezzature. Oppure puoi provarlo tu stesso con la nostra prova gratuita di 30 giorni. In caso di dubbi, contatta il nostro team di vendita per scoprire cos’altro possiamo fare.
Nota: InvGate Asset Management attualmente supporta l’ammortamento lineare. Altri metodi descritti in questo articolo, tra cui l’ammortamento decrescente, l’ammortamento per unità di produzione e l’ammortamento con la somma delle cifre degli anni, non sono disponibili nella piattaforma.
L’ammortamento delle risorse IT rappresenta un caso a sé stante rispetto ad altre tipologie di beni. I fattori che influenzano l’ammortamento delle risorse IT sono piuttosto specifici e complessi.
Vediamo come questi elementi entrano in gioco:
I rapidi cambiamenti tecnologici spesso comportano che le apparecchiature IT diventino obsolete prima ancora che si verifichi un deterioramento fisico. Le aziende dovrebbero tenerne conto nei propri piani di ammortamento per riflettere il rapido ritmo dell’innovazione.
La Legge di Moore, formulata da Gordon Moore nel 1965, afferma che il numero di transistor su un microchip raddoppia all’incirca ogni due anni. Ciò porta a un aumento esponenziale della potenza di calcolo, riducendo al contempo i costi. Di conseguenza, l’hardware informatico perde rapidamente valore relativo. Apparecchiature che due anni fa erano all’avanguardia possono oggi essere superate in termini di prestazioni da modelli significativamente più economici.
Anche la durata di vita del software influisce direttamente sull’ammortamento dell’hardware. Con l’aumentare dei requisiti software, l’hardware più vecchio potrebbe non essere più in grado di eseguire efficacemente le versioni più recenti.
Inoltre, il valore delle apparecchiature IT spesso subisce un brusco calo una volta che il produttore interrompe il supporto per quel modello. Ciò vale in particolare per le apparecchiature di rete, i server e l’hardware specializzato, per i quali gli aggiornamenti di sicurezza continui e il supporto tecnico sono fondamentali.
Per questi motivi, molte organizzazioni applicano metodi di ammortamento accelerato alle apparecchiature IT. Il tasso di perdita di valore nei primi anni è in genere molto più elevato rispetto a quello delle immobilizzazioni tradizionali.
Una manutenzione regolare può prolungare la durata delle risorse IT, ritardando la necessità di sostituzione. Ciò include la pulizia, gli aggiornamenti software e i controlli dei componenti.
Anche gli aggiornamenti svolgono un ruolo importante. Alcune risorse IT, specialmente negli ambienti aziendali, sono progettate tenendo conto della modularità. L’aggiornamento di componenti specifici (come le schede di rete in un server) può risultare più conveniente rispetto alla sostituzione dell’intero sistema.
Il costo della manutenzione e degli aggiornamenti dovrebbe sempre essere valutato alla luce della maggiore durata e delle migliori prestazioni che garantiscono. In alcuni casi, il costo necessario per mantenere operative le apparecchiature più vecchie supera i benefici. I dati relativi all’ammortamento sono proprio ciò che rende quantificabile tale decisione.
Un uso intensivo accelera l’ammortamento. Se una risorsa IT è in funzione 24 ore su 24, 7 giorni su 7, o gestisce attività che richiedono un elevato impiego di risorse, perderà valore più rapidamente rispetto alle apparecchiature utilizzate sporadicamente. Le apparecchiature IT in scenari ad alto utilizzo richiedono spesso soluzioni di raffreddamento più robuste. Anche l’ammortamento di questi sistemi di raffreddamento dovrebbe essere considerato insieme alle risorse IT stesse.
Le aziende dovrebbero valutare regolarmente come vengono utilizzate le proprie risorse per determinare se i calcoli di ammortamento rimangono accurati.
Come accennato in precedenza, il valore di recupero è un elemento chiave nel calcolo dell’ammortamento. Le apparecchiature IT subiscono spesso un forte calo del valore di rivendita. Ciò è una conseguenza diretta del ritmo di innovazione hardware descritto sopra.
In alcuni casi, il valore di rivendita può diminuire drasticamente se il mercato viene invaso da tecnologie simili. Al contrario, alcuni articoli specializzati o molto richiesti possono mantenere il proprio valore più a lungo del previsto. Rivalutare regolarmente le ipotesi relative al valore di recupero garantisce che i piani di ammortamento rimangano allineati alle condizioni di mercato reali.
Le risorse IT presentano sfide uniche quando si tratta di calcolare l’ammortamento. Hardware, software e altre risorse legate all’IT hanno cicli di vita diversi, e occorre tenere conto di fattori quali i rapidi progressi tecnologici, i modelli di utilizzo e le esigenze di manutenzione.
Disporre di un solido sistema di gestione delle risorse IT è fondamentale per garantire che il monitoraggio dell’ammortamento sia accurato, coerente e collegato alle decisioni aziendali concrete. Uno strumento come InvGate Asset Management può aiutarti ad automatizzare tale processo. Richiedi una prova gratuita di 30 giorni e prendi il controllo della gestione delle tue risorse IT.
L’ammortamento è il metodo contabile utilizzato per ripartire il costo di un bene IT lungo la sua vita utile, tenendo conto dell’usura, dell’obsolescenza tecnologica e della perdita di valore determinata dal mercato.
Il metodo più comune è l’ammortamento lineare: si sottrae il valore residuo dal costo del bene, quindi si divide per la vita utile. Per l’hardware che perde valore rapidamente, i metodi accelerati come quello a quote decrescenti o quello della somma delle cifre degli anni sono in genere più accurati.
Nella pratica aziendale, i portatili e i computer fissi si ammortizzano in genere nell’arco di 3–4 anni. Secondo le norme fiscali statunitensi (MACRS), i computer rientrano nella classe di beni con vita utile di 5 anni.
Dipende da come il bene perde valore. Il metodo lineare funziona bene per l’hardware prevedibile con un utilizzo stabile. I metodi accelerati (decrescente, SYD) sono adatti alle apparecchiature IT che perdono rapidamente valore a causa dell’obsolescenza tecnologica.
Il software segue l’ammortamento piuttosto che l’ammortizzazione, ma il principio è lo stesso: il costo viene ripartito lungo la vita utile della licenza. Il software in abbonamento viene in genere contabilizzato come costo man mano che viene utilizzato, anziché essere ammortizzato.

