




Czy kiedykolwiek zastanawiałeś się, w jaki sposób firmy zarządzają wartością swoich zasobów technologicznych w miarę upływu czasu? Zrozumienie procesu amortyzacji zasobów IT ma kluczowe znaczenie dla ich skutecznego zarządzania. Pomaga to zapewnić dokładność danych finansowych organizacji oraz właściwy podział zasobów. Amortyzacja pozwala rozłożyć koszt zasobów IT na cały okres ich użytkowania, co umożliwia skuteczne planowanie i zarządzanie nimi.
W tym artykule przyjrzymy się, na czym polega amortyzacja zasobów IT i jak wpisuje się ona w szerszy kontekst strategiizarządzania zasobami IT (ITAM) . Omówimy również metody obliczania amortyzacji, sposób wyboru odpowiedniej metody dla poszczególnych zasobów oraz znaczenie śledzenia tych zmian.
Przygotuj się więc na dogłębną analizę świata amortyzacji zasobów IT!
Amortyzacja odnosi się do metody księgowej stosowanej w celu rozłożenia kosztu składnika aktywów rzeczowych na cały okres jego użytkowania. Zasadniczo pomaga ona przedsiębiorstwom rozłożyć koszt na cały okres użytkowania składnika aktywów zamiast księgować pełny koszt w roku jego zakupu. Praktyka ta ma kluczowe znaczenie dla dokładnego odzwierciedlenia sytuacji finansowej firmy.
W tym kontekście składnik aktywów to każdy zasób będący własnością przedsiębiorstwa, który ma przynieść przyszłe korzyści ekonomiczne. Przykładami składników aktywów IT są komputery, oprogramowanie, serwery i sprzęt sieciowy. Amortyzacja składników aktywów IT koncentruje się w szczególności na tym, w jaki sposób zasoby te tracą na wartości w miarę upływu czasu z powodu takich czynników, jak zużycie, przestarzałość technologiczna i popyt rynkowy.
Zrozumienieamortyzacji aktywów IT ma kluczowe znaczenie dla skutecznego zarządzania finansami. Aktywa IT mogą być kosztowne, a brak dokładnego uwzględnienia ich amortyzacji może prowadzić do problemów w planowaniu finansowym i zarządzaniu cyklem życia aktywów. Amortyzacja aktywów IT pomaga organizacjom w następujący sposób:
Na przykład serwer zakupiony za 20 000 dolarów nie zachowa tej samej wartości przez pięć lat. Śledzenie amortyzacji pozwoli Ci odnotować spadek jego wartości, pomagając w planowaniu, kiedy go wymienić lub jaką wartość rezydualną nadal możesz uzyskać w przypadku jego sprzedaży.
Kiedy mówimy o zarządzaniu zasobami IT (ITAM) i amortyzacji, ważne jest, aby najpierw wyjaśnić, co rozumiemy pod pojęciem „zasoby”. Mówiąc najprościej, zasób to wszystko, co posiada firma i ma wartość. Jednak nie wszystkie zasoby są takie same i nie wszystkie wchodzą w zakres ITAM. Przyjrzyjmy się rodzajom aktywów i spróbujmy zrozumieć, które z nich mają znaczenie dla zarządzania infrastrukturą IT
Środki trwałe to długoterminowe, materialne przedmioty wykorzystywane w działalności biznesowej. W kontekście IT są to zazwyczaj fizyczne elementy sprzętu, które stanowią podstawę infrastruktury technologicznej organizacji. Przykłady obejmują:
Środki trwałe stanowią główny przedmiot amortyzacji w ramach zarządzania aktywami IT (ITAM), ponieważ z upływem czasu ulegają zużyciu, co ostatecznie wymaga ich wymiany lub modernizacji. Prawidłowe ujęcie tej amortyzacji ma kluczowe znaczenie dla budżetowania i sprawozdawczości finansowej.
Chociaż aktywa obrotowe nie zawsze są przedmiotem dyskusji w kontekście ITAM, mogą one czasami mieć zastosowanie w niektórych kontekstach informatycznych. Aktywa obrotowe to zazwyczaj zasoby krótkoterminowe, które przedsiębiorstwo zamierza zamienić na gotówkę lub zużyć w ciągu roku. W informatyce mogą one obejmować:
Aktywa obrotowe nie podlegają amortyzacji w taki sam sposób jak środki trwałe, ponieważ zazwyczaj są zużywane lub sprzedawane w krótkim czasie. Jednak śledzenie ich stanu pomaga zapewnić zgodność budżetów z bieżącymi potrzebami informatycznymi.
Aktywa niematerialne, choć nie mają postaci fizycznej, stanowią znaczną wartość dla organizacji. W branży IT zyskują one coraz większe znaczenie i obejmują:
Chociaż aktywa niematerialne nie ulegają zużyciu tak jak sprzęt, nadal wymagają starannego zarządzania. Na przykład licencje na oprogramowanie często wymagają odnowienia lub aktualizacji, a własność intelektualna musi być chroniona.
Zrozumienie amortyzacji ma zasadnicze znaczenie dla skutecznego zarządzania aktywami IT. Nie polega to wyłącznie na uwzględnieniu upływu czasu; na utratę wartości aktywów w trakcie ich cyklu życia wpływa kilka czynników.
Przyjrzyjmy się niektórym z najważniejszych pojęć, o których należy pamiętać, zajmując się amortyzacją aktywów.
Okres użytkowania zasobu IT to przewidywany czas, przez który będzie on nadal przynosił wartość dla firmy. Ramy czasowe mogą się znacznie różnić w zależności od rodzaju zasobu, jego przeznaczenia oraz czynników zewnętrznych, takich jak zmiany w branży. Na przykład:
Śledzenie okresu użytkowania każdego składnika majątku pomaga w planowaniu wymiany, modernizacji lub przeniesienia jego funkcji do mniej kluczowych zadań w firmie.
Są to przedziały powszechnie stosowane w praktyce biznesowej. Poszczególne jurysdykcje podatkowe mogą stosować inne harmonogramy – na przykład amerykański system amortyzacji MACRS (IRS) klasyfikuje komputery jako środki trwałe o 5-letnim okresie użytkowania.
Jest to szacowana wartość odsprzedaży lub złomowa składnika aktywów po zakończeniu jego okresu użytkowania. Stanowi ona tę część kosztu początkowego, której nie można amortyzować. Dokładne oszacowanie wartości likwidacyjnej jest ważne dla obliczenia amortyzacji, ponieważ określa ona całkowitą kwotę, która zostanie odpisana w miarę upływu czasu.
Na przykład, jeśli laptop został zakupiony za 1 200 USD, a jego wartość odsprzedaży po czterech latach ma wynieść 200 USD, jego koszt podlegający amortyzacji wyniesie 1 000 USD. Wartość ta jest rozkładana na cztery lata w celu obliczenia rocznej amortyzacji. Zaniżenie lub zawyżenie wartości końcowej może prowadzić do niedokładności w dokumentacji finansowej.
Chociaż terminy te są często używane zamiennie, „okres życia” i „okres użytkowania” to różne pojęcia. Okres życia odnosi się do całkowitego czasu, przez jaki składnik aktywów pozostaje sprawny, niezależnie od tego, czy nadal ma wartość ekonomiczną. Okres użytkowania to natomiast okres, w którym składnik aktywów przyczynia się do generowania przychodów lub zwiększania wydajności firmy.
Na przykład firma może nadal korzystać z pięcioletniego komputera stacjonarnego, mimo że jego okres użytkowania technicznie się zakończył. Komputer może nadal działać, ale nie spełnia już wymagań wydajnościowych nowoczesnych aplikacji biznesowych, co prowadzi do konieczności jego wymiany.
Plan amortyzacji to szczegółowy plan przedstawiający, w jaki sposób wartość składnika aktywów zmniejsza się w miarę upływu czasu. Zazwyczaj zawiera on datę zakupu składnika aktywów, jego koszt, okres użytkowania, wartość końcową oraz zastosowaną metodę amortyzacji.
Harmonogram ten pomaga przedsiębiorstwom śledzić amortyzację aktywów dla celów księgowych i podatkowych. Dzięki dokładnemu harmonogramowi amortyzacji firmy mogą zapewnić prawidłowe przedstawianie swojej sytuacji finansowej oraz podejmować świadome decyzje dotyczące zarządzania aktywami.
Istnieje kilka metod obliczania amortyzacji środków trwałych IT, z których każda ma swoje zalety i wady. Do najpopularniejszych rodzajów należą:
Metoda liniowa rozkłada koszt składnika majątku równomiernie na cały okres jego użytkowania, co oznacza, że każdego roku odpisywana jest ta sama kwota amortyzacji. Metoda ta jest powszechnie stosowana, ponieważ jest prosta i zapewnia stały poziom kosztów w czasie, co ułatwia przewidywanie i planowanie budżetu w zakresie amortyzacji składników majątku.
Wzór:
Roczny koszt amortyzacji = (Koszt składnika aktywów − Wartość końcowa) ÷ Okres użytkowania
Przykład: Załóżmy, że kupujesz serwer za 10 000 USD, a jego okres użytkowania wynosi 5 lat, a wartość końcowa to 1 000 USD. Roczny koszt amortyzacji wyniesie:
(10 000 − 1 000) ÷ 5 = 1 800 USD
Ta metoda przyspieszonej amortyzacji pozwala na odpisanie większych kwot kosztu składnika aktywów w pierwszych latach jego okresu użytkowania. Odzwierciedla to fakt, że wiele aktywów IT (takich jak komputery i sprzęt sieciowy) szybko traci na wartości po zakupie. Najpopularniejszym wariantem tej metody jest metoda podwójnej amortyzacji degresywnej (DDB).
Wzór:
Koszty amortyzacji = 2 × Stawka amortyzacji liniowej × Wartość księgowa na początku roku
Przykład: Jeśli serwer kosztuje 10 000 $, ma okres użytkowania wynoszący 5 lat i nie ma wartości końcowej, najpierw oblicza się liniową stopę amortyzacji:
Stawka amortyzacji liniowej = 1 ÷ 5 = 0,20
Następnie należy podwoić tę stawkę (0,40 lub 40%) w celu zastosowania metody DDB. W pierwszym roku koszt amortyzacji wyniesie:
10 000 × 0,40 = 4 000 USD
W drugim roku stosuje się 40% do pozostałej wartości:
(10 000 − 4 000) × 0,40 = 2 400 USD
Koszty maleją z każdym rokiem, odzwierciedlając szybką początkową utratę wartości.
Metoda ta opiera amortyzację na stopniu wykorzystania składnika aktywów, a nie na upływie czasu. Jest to idealne rozwiązanie w przypadku składników aktywów, takich jak drukarki, pojazdy lub maszyny, które ulegają zużyciu w zależności od intensywności użytkowania. Aby obliczyć amortyzację metodą jednostkową, należy oszacować całkowitą liczbę jednostek, jakie składnik aktywów może wyprodukować, lub jego przewidywaną wydajność w całym okresie użytkowania.
Wzór:
Koszty amortyzacji na jednostkę = (Koszt składnika aktywów − Wartość końcowa) ÷ Łączna szacowana liczba wyprodukowanych jednostek
Koszty amortyzacji = Koszt amortyzacji na jednostkę × Liczba jednostek wyprodukowanych w okresie
Przykład: Jeśli posiadasz serwer o wartości 10 000 USD, który w całym okresie użytkowania ma wykonać 50 000 cykli roboczych i nie ma wartości końcowej, amortyzacja na jeden cykl wynosi:
(10 000 − 0) ÷ 50 000 = 0,20 USD
Jeśli w pierwszym roku serwer wykona 12 000 cykli, koszt amortyzacji wyniesie:
0,20 × 12 000 = 2 400
Metoda ta uwzględnia rzeczywiste wykorzystanie, dzięki czemu jest bardziej elastyczna w przypadku zmiennego obciążenia pracą.
Jest to kolejna metoda amortyzacji przyspieszonej, w której większa część amortyzacji jest ujmowana w pierwszych latach okresu użytkowania składnika aktywów. Metoda sumy cyfr lat (SYD) wykorzystuje podejście ułamkowe do obliczania amortyzacji.
Wzór:
Koszty amortyzacji = (Pozostały okres użytkowania ÷ Suma lat) × (Koszt nabycia składnika aktywów − Wartość końcowa)
Przykład: Jeśli serwer kosztuje 10 000 USD, ma 5-letni okres użytkowania i nie ma wartości końcowej, suma lat wynosi 15. W pierwszym roku:
Amortyzacja za rok 1 = (5 ÷ 15) × 10 000 = 3 333 USD
W drugim roku:
Amortyzacja w roku 2 = (4 ÷ 15) × 10 000 = 2 667 USD
Metoda ta zakłada wyższą amortyzację w początkowych latach, kiedy składnik aktywów jest bardziej produktywny.
Wybór najlepszej metody amortyzacji zależy od rodzaju składnika aktywów i sposobu jego wykorzystania w infrastrukturze IT. Oto kilka wskazówek dotyczących wyboru odpowiedniej metody:
Celem stosowania tych metod amortyzacji jest obliczenie skumulowanej amortyzacji, czyli całkowitej kwoty amortyzacji, jaką składnik aktywów poniósł w ciągu swojego okresu użytkowania. Wartość ta ma zasadnicze znaczenie dla ustalenia wartości księgowej składnika aktywów, która stanowi różnicę między pierwotnym kosztem nabycia a skumulowaną amortyzacją.
Znajomość wartości księgowej pomaga przedsiębiorstwom zrozumieć, ile dany składnik aktywów jest wart w ich sprawozdaniach finansowych, co ułatwia sporządzanie budżetu, planowanie wymiany aktywów oraz sprawozdawczość podatkową.
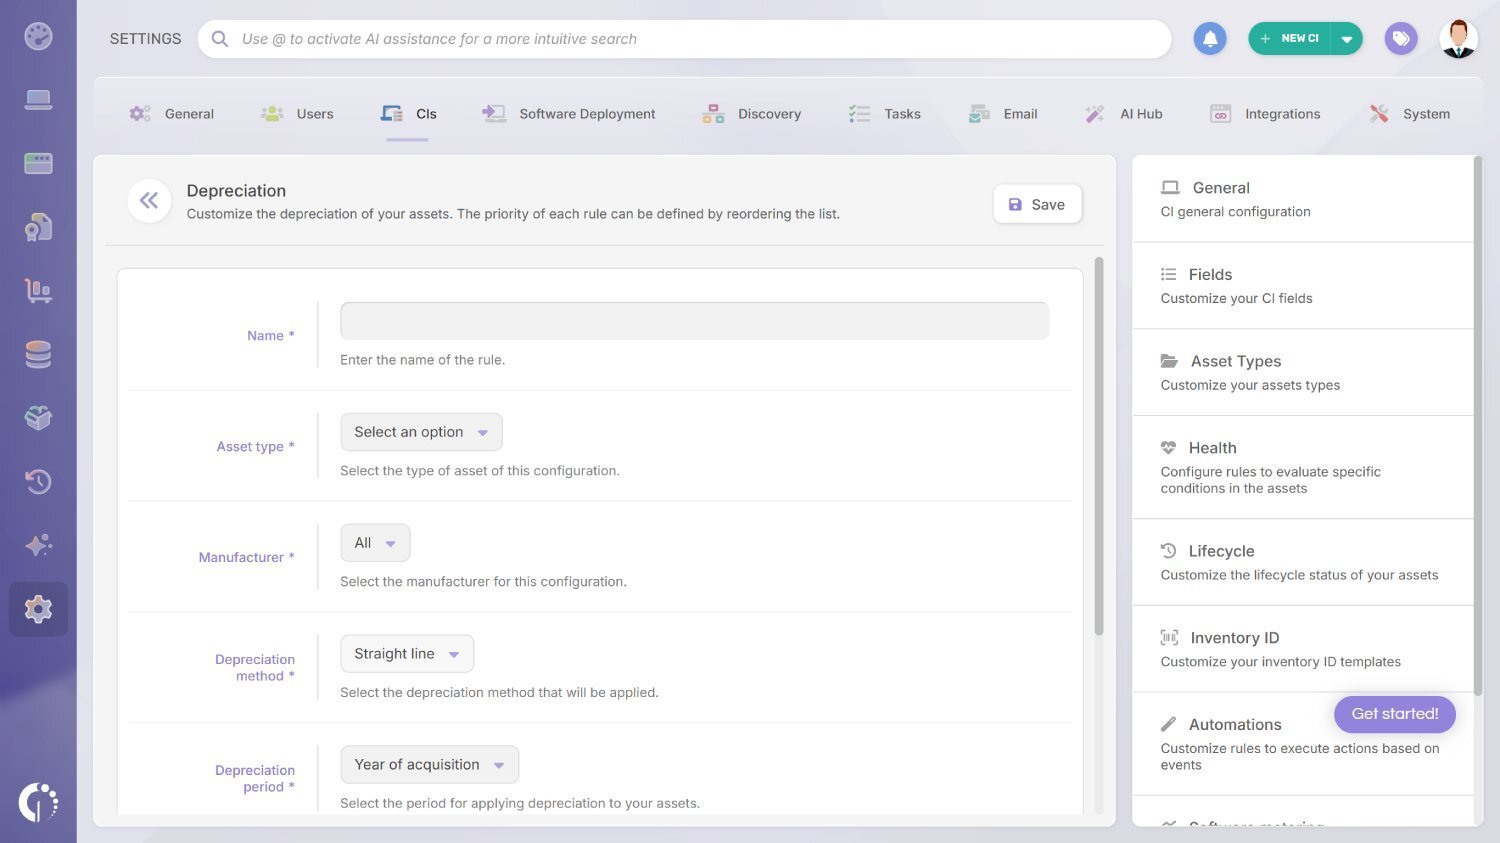
Ręczne zarządzanie amortyzacją aktywów IT prowadzi do błędów i pochłania czas, na który zespoły IT nie mogą sobie pozwolić. Dotyczy to zwłaszcza sytuacji, gdy firma posiada dziesiątki lub setki aktywów o różnych typach, wieku i metodach amortyzacji. InvGate Asset Management eliminuje te obciążenia. Automatyzuje cały cykl amortyzacji, od konfiguracji reguł po aktualizacje wartości, dzięki czemu dokumentacja finansowa pozostaje dokładna bez konieczności ręcznej interwencji.
Dzięki funkcji automatycznej amortyzacji w InvGate Asset Management możesz:
Aby zapoznać się z instrukcją krok po kroku, zobacz , jak automatycznie obliczać amortyzację sprzętu. Możesz też wypróbować to samodzielnie, korzystając z naszej 30-dniowej bezpłatnej wersji próbnej. Jeśli masz jakiekolwiek wątpliwości, skontaktuj się z naszym zespołem sprzedaży, aby dowiedzieć się, co jeszcze możemy dla Ciebie zrobić.
Uwaga: InvGate Asset Management obsługuje obecnie amortyzację liniową. Inne metody opisane w tym artykule, w tym amortyzacja degresywna, amortyzacja według liczby jednostek produkcji oraz metoda sumy cyfr lat, nie są dostępne na platformie.
Amortyzacja zasobów IT stanowi szczególny przypadek w porównaniu z innymi rodzajami aktywów. Czynniki wpływające na amortyzację zasobów IT są dość specyficzne i złożone.
Przyjrzyjmy się, jak te elementy wpływają na proces amortyzacji:
Szybkie zmiany technologiczne często oznaczają, że sprzęt IT staje się przestarzały, zanim ulegnie fizycznemu zużyciu. Firmy powinny uwzględnić to w swoich planach amortyzacji, aby odzwierciedlić szybkie tempo innowacji.
Prawo Moore'a, sformułowane przez Gordona Moore'a w 1965 roku, zakłada, że liczba tranzystorów na mikrochipie podwaja się mniej więcej co dwa lata. Prowadzi to do wykładniczego wzrostu mocy obliczeniowej przy jednoczesnym obniżeniu kosztów. W rezultacie sprzęt IT szybko traci swoją względną wartość. Sprzęt, który dwa lata temu był najnowocześniejszy, może dziś ustępować znacznie tańszym modelom.
Żywotność oprogramowania również ma bezpośredni wpływ na amortyzację sprzętu. Wraz ze wzrostem wymagań dotyczących oprogramowania starszy sprzęt może nie być już w stanie efektywnie obsługiwać najnowszych wersji.
Ponadto wartość sprzętu IT często gwałtownie spada, gdy producent zaprzestaje wsparcia dla danego modelu. Dotyczy to w szczególności sprzętu sieciowego, serwerów i sprzętu specjalistycznego, w przypadku których bieżące aktualizacje zabezpieczeń i wsparcie techniczne mają kluczowe znaczenie.
Z tych powodów wiele organizacji stosuje metody przyspieszonej amortyzacji sprzętu IT. Tempo utraty wartości w pierwszych latach jest zazwyczaj znacznie wyższe niż w przypadku tradycyjnych środków trwałych.
Regularna konserwacja może przedłużyć żywotność zasobów informatycznych, opóźniając konieczność ich wymiany. Obejmuje to czyszczenie, aktualizacje oprogramowania oraz sprawdzanie komponentów.
Ważną rolę odgrywają również modernizacje. Niektóre zasoby IT, zwłaszcza w środowiskach korporacyjnych, są projektowane z myślą o modułowości. Modernizacja określonych komponentów (takich jak karty sieciowe w serwerze) może być bardziej opłacalna niż wymiana całego systemu.
Koszt konserwacji i modernizacji należy zawsze rozpatrywać w kontekście przedłużenia okresu użytkowania i poprawy wydajności, jakie zapewniają. W niektórych przypadkach koszt utrzymania starszego sprzętu w stanie gotowości do pracy przewyższa korzyści. Dane dotyczące amortyzacji pozwalają właśnie na ilościowe oszacowanie tej decyzji.
Intensywne użytkowanie przyspiesza amortyzację. Jeśli zasób IT działa przez całą dobę lub wykonuje zadania wymagające dużych zasobów, traci na wartości szybciej niż sprzęt używany sporadycznie. Sprzęt IT w scenariuszach intensywnego użytkowania często wymaga bardziej wydajnych rozwiązań chłodzących. Amortyzację tych systemów chłodzenia należy również uwzględnić wraz z samymi zasobami IT.
Firmy powinny regularnie oceniać sposób wykorzystania swoich zasobów, aby ustalić, czy obliczenia amortyzacji są nadal dokładne.
Jak wspomniano wcześniej, wartość likwidacyjna jest kluczowym elementem przy obliczaniu amortyzacji. Sprzęt IT często doświadcza gwałtownego spadku wartości odsprzedaży. Jest to bezpośrednia konsekwencja tempa innowacji sprzętowych opisanego powyżej.
W niektórych przypadkach wartość odsprzedaży może gwałtownie spaść, jeśli rynek zostanie zalany podobnymi technologiami. Z drugiej strony niektóre specjalistyczne lub bardzo poszukiwane produkty mogą zachować swoją wartość dłużej niż przewidywano. Regularna weryfikacja założeń dotyczących wartości likwidacyjnej gwarantuje, że harmonogramy amortyzacji pozostają dostosowane do rzeczywistych warunków rynkowych.
Aktywa IT stanowią szczególne wyzwanie przy obliczaniu amortyzacji. Sprzęt, oprogramowanie i inne zasoby związane z IT mają różną żywotność, a ponadto należy uwzględnić takie czynniki, jak szybki postęp technologiczny, wzorce użytkowania oraz potrzeby konserwacyjne.
Posiadanie solidnego systemu zarządzania aktywami IT pozwala na dokładne i spójne śledzenie amortyzacji oraz powiązanie jej z rzeczywistymi decyzjami biznesowymi. Narzędzie takie jak InvGate Asset Management może pomóc w automatyzacji tego procesu. Zamów 30-dniową bezpłatną wersję próbną i przejmij kontrolę nad zarządzaniem aktywami IT.
Amortyzacja to metoda księgowa stosowana w celu rozłożenia kosztu zasobu IT na cały okres jego użytkowania, odzwierciedlająca zużycie, przestarzałość technologiczną oraz utratę wartości wynikającą z sytuacji rynkowej.
Najpopularniejszą metodą jest amortyzacja liniowa: od kosztu składnika aktywów odejmuje się wartość końcową, a następnie dzieli się przez okres użytkowania. W przypadku sprzętu, który szybko traci na wartości, bardziej dokładne są zazwyczaj metody przyspieszonej amortyzacji, takie jak amortyzacja degresywna lub metoda sumy cyfr lat.
W praktyce biznesowej laptopy i komputery stacjonarne są zazwyczaj amortyzowane w ciągu 3–4 lat. Zgodnie z amerykańskimi przepisami podatkowymi (MACRS) komputery należą do klasy aktywów o 5-letnim okresie amortyzacji.
To zależy od tego, w jaki sposób składnik traci na wartości. Amortyzacja liniowa sprawdza się w przypadku sprzętu o przewidywalnym zużyciu i stabilnym wykorzystaniu. Metody przyspieszone (amortyzacja degresywna, SYD) są odpowiednie dla sprzętu IT, który szybko traci na wartości z powodu starzenia się technologii.
W przypadku oprogramowania stosuje się amortyzację, a nie umorzenie, ale zasada jest taka sama: koszt rozkłada się na okres użytkowania licencji. Oprogramowanie oparte na subskrypcji jest zazwyczaj ujmowane w kosztach w miarę jego wykorzystywania, a nie amortyzowane.

