




Vous êtes-vous déjà demandé comment les entreprises gèrent la valeur de leurs équipements informatiques au fil du temps ? Comprendre l’amortissement des actifs informatiques est essentiel pour bien les gérer. Cela permet de garantir l’exactitude des données financières de votre organisation et une bonne répartition des ressources. L’amortissement vous aide à répartir le coût des actifs informatiques sur leur durée de vie utile, afin que vous puissiez les planifier et les gérer efficacement.
Dans cet article, nous allons explorer ce que signifie l’amortissement des actifs informatiques et comment il s’inscrit dans le cadre plus large d’une stratégiede gestion des actifs informatiques (ITAM) . Nous aborderons également les méthodes de calcul, la manière de choisir celle qui convient à chaque actif, ainsi que l’importance de suivre ces évolutions.
Préparez-vous donc à plonger au cœur de l’univers de l’amortissement des actifs informatiques !
L’amortissement désigne la méthode comptable utilisée pour répartir le coût d’un actif corporel sur sa durée de vie utile. Concrètement, il permet aux entreprises de répartir le coût sur la durée de vie utile de l’actif au lieu d’imputer la totalité du coût au cours de l’année d’acquisition. Cette pratique est essentielle pour refléter avec précision la situation financière d’une entreprise.
Dans ce contexte, un actif désigne toute ressource détenue par une entreprise et censée générer des avantages économiques futurs. Parmi les actifs informatiques, on peut citer les ordinateurs, les logiciels, les serveurs et les équipements réseau. L’amortissement des actifs informatiques porte spécifiquement sur la perte de valeur de ces ressources au fil du temps, due à des facteurs tels que l’usure, l’obsolescence technologique et la demande du marché.
Comprendrel’amortissement des actifs informatiques est essentiel pour une gestion financière efficace. Les actifs informatiques peuvent être coûteux, et ne pas tenir compte de leur amortissement avec précision peut entraîner des problèmes dans la planification financière et la gestion du cycle de vie des actifs. L’amortissement des actifs informatiques aide les organisations de plusieurs façons :
Par exemple, un serveur acheté 20 000 $ ne conservera pas la même valeur au bout de cinq ans. Le suivi de son amortissement vous permettra d’enregistrer sa perte de valeur, ce qui vous aidera à planifier son remplacement ou à déterminer la valeur résiduelle que vous pourriez encore en tirer en cas de vente.
Lorsque l’on aborde la gestion des actifs informatiques (ITAM) et l’amortissement, il est important de clarifier au préalable ce que l’on entend par « actifs ». En termes simples, un actif est tout ce qu’une entreprise possède et qui a de la valeur. Cependant, tous les actifs ne se valent pas, et tous ne relèvent pas du champ d’application de l’ITAM. Passons en revue les différents types d’actifs et voyons lesquels sont pertinents pour la gestion de l’infrastructure informatique
Les immobilisations sont desbiens corporels à long terme utilisés dans le cadre des activités de l’entreprise. Dans le contexte informatique, il s’agit généralement de matériel physique qui constitue l’épine dorsale de l’infrastructure technologique d’une organisation. En voici quelques exemples :
Les immobilisations constituent le principal objet de l'amortissement dans le cadre de la gestion des actifs informatiques (ITAM), car elles subissent une usure au fil du temps et finissent par nécessiter un remplacement ou une mise à niveau. Une comptabilisation correcte de cet amortissement est cruciale pour l’établissement du budget et l’information financière.
Bien que les actifs circulants ne fassent pas toujours partie des discussions sur l’ITAM, ils peuvent parfois s’appliquer dans certains contextes informatiques. Les actifs circulants sont généralement des ressources à court terme qu’une entreprise prévoit de convertir en liquidités ou d’utiliser dans un délai d’un an. En informatique, cela peut inclure :
Les actifs circulants ne s’amortissent pas de la même manière que les immobilisations, car ils sont généralement consommés ou vendus dans un délai court. Cependant, leur suivi permet de s’assurer que les budgets correspondent aux besoins informatiques immédiats.
Les actifs incorporels, bien qu’ils ne soient pas physiques, apportent une valeur significative à une organisation. Dans le domaine informatique, ils prennent de plus en plus d’importance et comprennent :
Bien que les actifs incorporels ne s’usent pas comme le matériel, ils nécessitent néanmoins une gestion rigoureuse. Par exemple, les licences logicielles doivent souvent être renouvelées ou mises à niveau, et la propriété intellectuelle doit être protégée.
Il est essentiel de bien comprendre l’amortissement pour gérer efficacement les actifs informatiques. Cela ne se résume pas à la simple prise en compte du temps qui passe ; plusieurs facteurs influencent la façon dont les actifs perdent de la valeur au cours de leur cycle de vie.
Passons en revue certains des concepts les plus importants à garder à l’esprit lorsqu’on aborde l’amortissement des actifs.
La durée de vie utile d’un actif informatique correspond à la période pendant laquelle il est censé continuer à apporter de la valeur à l’entreprise. Cette durée peut varier considérablement en fonction du type d’actif, de sa finalité et de facteurs externes tels que les évolutions du secteur. Par exemple :
Le suivi de la durée de vie utile de chaque actif aide à planifier les remplacements, les mises à niveau ou la réaffectation de ses fonctions à des rôles moins critiques au sein de l’entreprise.
Il s’agit là de fourchettes courantes dans la pratique des entreprises. Les autorités fiscales peuvent appliquer des barèmes différents : par exemple, le système d’amortissement MACRS de l’IRS américain classe les ordinateurs parmi les biens amortissables sur 5 ans.
Il s’agit de la valeur estimée de revente ou de ferraille d’un actif à l’issue de sa durée de vie utile. Elle représente la partie du coût initial qui ne peut pas être amortie. Il est important d’estimer avec précision la valeur de récupération pour calculer l’amortissement, car elle détermine le montant total qui sera amorti au fil du temps.
Par exemple, si un ordinateur portable est acheté 1 200 $ et que sa valeur de revente est estimée à 200 $ au bout de quatre ans, son coût amortissable s’élèvera à 1 000 $. Cette valeur est répartie sur les quatre années pour calculer l’amortissement annuel. Une sous-estimation ou une surestimation de la valeur résiduelle peut entraîner des écritures comptables inexactes.
Bien qu’ils soient souvent utilisés de manière interchangeable, la durée de vie et la durée d’utilité représentent des concepts différents. La durée de vie désigne la période totale pendant laquelle un actif reste fonctionnel, qu’il conserve ou non une valeur économique. La durée d’utilité, en revanche, correspond à la période pendant laquelle l’actif contribue au chiffre d’affaires ou à la productivité de l’entreprise.
Par exemple, une entreprise peut continuer à utiliser un ordinateur de bureau âgé de cinq ans même si sa durée de vie utile est techniquement terminée. L'ordinateur peut encore fonctionner, mais il ne répond plus aux exigences de performance des applications professionnelles modernes, ce qui rend son remplacement nécessaire.
Un plan d’amortissement est un tableau détaillé qui décrit la façon dont la valeur d’un actif diminue au fil du temps. Il comprend généralement la date d’acquisition de l’actif, son coût, sa durée de vie utile, sa valeur résiduelle et la méthode d’amortissement utilisée.
Ce plan aide les entreprises à suivre l’amortissement de leurs actifs à des fins comptables et fiscales. Grâce à un plan d’amortissement précis, les entreprises peuvent s’assurer de présenter correctement leur situation financière et de prendre des décisions éclairées en matière de gestion des actifs.
Il existe plusieurs méthodes pour calculer l'amortissement des actifs informatiques, chacune présentant ses avantages et ses inconvénients. Les types les plus courants sont les suivants :
La méthode linéaire répartit le coût d’un actif de manière égale sur toute sa durée de vie utile, ce qui signifie qu’un montant d’amortissement identique est comptabilisé chaque année. Cette méthode est largement utilisée car elle est simple et permet d’obtenir une charge financière stable au fil du temps, ce qui facilite la prévision et la budgétisation de l’amortissement des actifs.
Formule:
Charge d'amortissement annuelle = (Coût de l'actif − Valeur résiduelle) ÷ Durée de vie utile
Exemple : supposons que vous achetiez un serveur pour 10 000 $, dont la durée de vie utile est de 5 ans et la valeur résiduelle de 1 000 $. La charge d'amortissement annuelle serait alors :
(10 000 − 1 000) ÷ 5 = 1 800 $
Cette méthode d’amortissement accéléré vous permet d’amortir des montants plus importants du coût de l’actif au cours des premières années de sa durée de vie utile. Elle tient compte du fait que de nombreux actifs informatiques (tels que les ordinateurs et les équipements réseau) perdent rapidement de la valeur après leur achat. La variante la plus courante de cette méthode est la méthode du double amortissement dégressif (DDB).
Formule:
Charge d’amortissement = 2 × Taux d’amortissement linéaire × Valeur comptable en début d’année
Exemple : si le serveur coûte 10 000 $, a une durée de vie utile de 5 ans et aucune valeur résiduelle, vous calculez d’abord le taux d’amortissement linéaire :
Taux linéaire = 1 ÷ 5 = 0,20
Multipliez ensuite ce taux par deux (0,40 ou 40 %) pour la méthode DDB. La première année, la charge d’amortissement serait donc :
10 000 × 0,40 = 4 000 $
La deuxième année, vous appliquez le taux de 40 % à la valeur résiduelle :
(10 000 − 4 000) × 0,40 = 2 400 $
Les charges diminuent chaque année, reflétant la perte de valeur rapide au début.
Cette méthode base l’amortissement sur l’utilisation de l’actif plutôt que sur le temps. Elle est idéale pour les actifs tels que les imprimantes, les véhicules ou les machines qui s’usent en fonction de leur utilisation. Pour le calculer, vous devez estimer le nombre total d’unités que l’actif peut produire ou son rendement prévu sur toute sa durée de vie.
Formule:
Charge d’amortissement par unité = (Coût de l’actif − Valeur résiduelle) ÷ Nombre total d’unités produites estimé
Charge d’amortissement = Charge d’amortissement par unité × Nombre d’unités produites au cours de la période
Exemple: si vous disposez d’un serveur de 10 000 $ censé effectuer 50 000 cycles de travail au cours de sa durée de vie et n’ayant aucune valeur résiduelle, l’amortissement par cycle est le suivant :
(10 000 − 0) ÷ 50 000 = 0,20 $
S’il effectue 12 000 cycles au cours de la première année, la charge d’amortissement est la suivante :
0,20 × 12 000 = 2 400 $
Cette méthode s’adapte en fonction de l’utilisation réelle, ce qui la rend plus flexible face aux fluctuations de la charge de travail.
Il s'agit d'une autre méthode d'amortissement accéléré qui consiste à comptabiliser un amortissement plus important au cours des premières années de vie d'un actif. La méthode de la somme des chiffres des années (SYD) utilise une approche fractionnaire pour calculer l'amortissement.
Formule :
Charge d’amortissement = (Durée de vie utile restante ÷ Somme des années) × (Coût de l’actif − Valeur de récupération)
Exemple : si le serveur coûte 10 000 $, a une durée de vie de 5 ans et n’a pas de valeur résiduelle, la somme des années est de 15. La première année :
Amortissement de la première année = (5 ÷ 15) × 10 000 = 3 333 $
Au cours de la deuxième année :
Amortissement de la 2e année = (4 ÷ 15) × 10 000 = 2 667 $
Cette méthode attribue un amortissement plus important aux premières années, lorsque l’actif est plus productif.
Le choix de la meilleure méthode d’amortissement dépend du type d’actif et de son utilisation au sein de votre infrastructure informatique. Voici quelques conseils pour choisir la bonne méthode :
L’intérêt de ces méthodes d’amortissement est de calculer l’amortissement cumulé, c’est-à-dire le montant total de l’amortissement subi par un actif au cours de sa durée de vie utile. Cette valeur est essentielle pour déterminer la valeur comptable de l’actif, qui correspond à son coût d’acquisition initial moins l’amortissement cumulé.
Connaître la valeur comptable aide les entreprises à évaluer la valeur d’un actif dans leurs états financiers, ce qui facilite l’établissement du budget, la planification du remplacement des actifs et la déclaration fiscale.
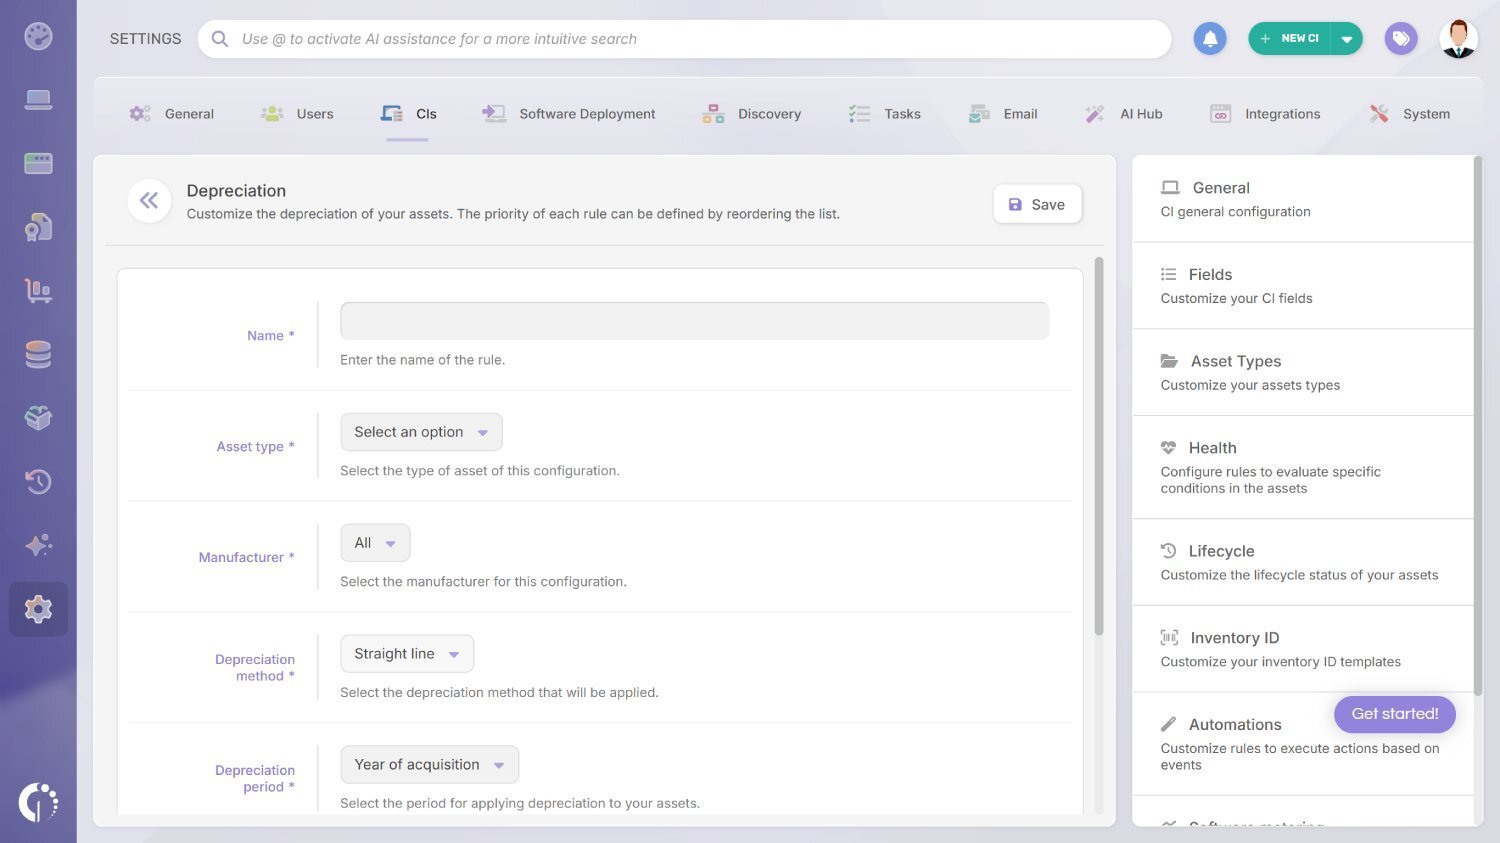
La gestion manuelle de l’amortissement des actifs informatiques est source d’erreurs et prend un temps que les équipes informatiques ne peuvent pas se permettre de consacrer à cette tâche. Cela est particulièrement vrai lorsque vous disposez de dizaines, voire de centaines d’actifs de types, d’âges et de méthodes d’amortissement différents. InvGate Asset Management élimine cette charge administrative. Il automatise l’ensemble du cycle de vie de l’amortissement, de la configuration des règles aux mises à jour des valeurs, afin que les registres financiers restent précis sans intervention manuelle.
Grâce à la fonctionnalité d’amortissement automatisé d’InvGate Asset Management, vous pouvez :
Pour un guide étape par étape, découvrez comment calculer automatiquement l’amortissement des équipements. Vous pouvez même l’essayer vous-même grâce à notre essai gratuit de 30 jours. Si vous avez des questions, contactez notre équipe commerciale pour découvrir tout ce que nous pouvons faire pour vous.
Remarque : InvGate Asset Management prend actuellement en charge l’amortissement linéaire. Les autres méthodes décrites dans cet article, notamment l’amortissement dégressif, l’amortissement par unités de production et l’amortissement selon la somme des chiffres des années, ne sont pas disponibles sur la plateforme.
L’amortissement des actifs informatiques constitue un cas particulier par rapport aux autres types d’actifs. Les facteurs influençant l’amortissement des actifs informatiques sont assez spécifiques et complexes.
Voyons comment ces éléments entrent en jeu :
Les évolutions technologiques rapides font souvent que les équipements informatiques deviennent obsolètes avant même de se détériorer physiquement. Les entreprises doivent en tenir compte dans leurs plans d’amortissement afin de refléter le rythme effréné de l’innovation.
La loi de Moore, formulée par Gordon Moore en 1965, postule que le nombre de transistors sur une puce électronique double environ tous les deux ans. Cela entraîne une augmentation exponentielle de la puissance de calcul tout en réduisant les coûts. En conséquence, le matériel informatique perd rapidement de sa valeur relative. Un équipement qui était haut de gamme il y a deux ans peut aujourd’hui être surpassé par des modèles nettement moins chers.
La durée de vie des logiciels a également une incidence directe sur l’amortissement du matériel. À mesure que les exigences logicielles augmentent, le matériel plus ancien peut ne plus être en mesure d’exécuter efficacement les dernières versions.
De plus, la valeur des équipements informatiques chute souvent brutalement dès que le fabricant cesse de prendre en charge ce modèle. C’est particulièrement vrai pour les équipements réseau, les serveurs et le matériel spécialisé, pour lesquels les mises à jour de sécurité et l’assistance technique continues sont essentielles.
Pour ces raisons, de nombreuses organisations appliquent des méthodes d’amortissement accéléré au matériel informatique. Le taux de perte de valeur au cours des premières années est généralement bien plus élevé que pour les immobilisations traditionnelles.
Une maintenance régulière peut prolonger la durée de vie des actifs informatiques, repoussant ainsi la nécessité de les remplacer. Cela inclut le nettoyage, les mises à jour logicielles et la vérification des composants.
Les mises à niveau jouent également un rôle. Certains actifs informatiques, notamment dans les environnements d’entreprise, sont conçus dans un souci de modularité. La mise à niveau de composants spécifiques (comme les cartes réseau d’un serveur) peut s’avérer plus rentable que le remplacement de l’ensemble du système.
Le coût de la maintenance et des mises à niveau doit toujours être mis en balance avec l’allongement de la durée de vie et l’amélioration des performances qu’elles apportent. Dans certains cas, le coût lié au maintien en service d’équipements anciens dépasse les avantages escomptés. Ce sont précisément les données d’amortissement qui permettent de quantifier cette décision.
Une utilisation intensive accélère l’amortissement. Si un équipement informatique fonctionne 24 heures sur 24, 7 jours sur 7, ou effectue des tâches gourmandes en ressources, il perdra de la valeur plus rapidement qu’un équipement utilisé de manière sporadique. Les équipements informatiques soumis à une utilisation intensive nécessitent souvent des solutions de refroidissement plus robustes. L’amortissement de ces systèmes de refroidissement doit également être pris en compte parallèlement à celui des équipements informatiques eux-mêmes.
Les entreprises doivent évaluer régulièrement l’utilisation de leurs actifs afin de déterminer si leurs calculs d’amortissement restent exacts.
Comme mentionné précédemment, la valeur résiduelle est un élément clé du calcul de l’amortissement. Les équipements informatiques subissent souvent une forte baisse de leur valeur de revente. Il s’agit d’une conséquence directe du rythme des innovations matérielles décrit ci-dessus.
Dans certains cas, la valeur de revente peut chuter brutalement si le marché est inondé de technologies similaires. À l’inverse, certains articles spécialisés ou très demandés peuvent conserver leur valeur plus longtemps que prévu. Une réévaluation régulière des hypothèses relatives à la valeur résiduelle garantit que les plans d’amortissement restent en adéquation avec les conditions réelles du marché.
Les actifs informatiques posent des défis particuliers en matière de calcul de l’amortissement. Le matériel, les logiciels et les autres ressources informatiques ont des durées de vie différentes, et des facteurs tels que les progrès technologiques rapides, les habitudes d’utilisation et les besoins de maintenance doivent tous être pris en compte.
La mise en place d’un système solide de gestion des actifs informatiques permet de garantir que le suivi de l’amortissement reste précis, cohérent et en phase avec les décisions opérationnelles réelles. Un outil tel qu’InvGate Asset Management peut vous aider à automatiser ce processus. Demandez un essai gratuit de 30 jours et prenez le contrôle de la gestion de vos actifs informatiques.
L'amortissement est la méthode comptable utilisée pour répartir le coût d'un actif informatique sur sa durée de vie utile, en tenant compte de l'usure, de l'obsolescence technologique et de la perte de valeur liée au marché.
La méthode la plus courante est l’amortissement linéaire : il consiste à soustraire la valeur résiduelle du coût de l’actif, puis à diviser le résultat par la durée de vie utile. Pour le matériel qui perd rapidement de la valeur, des méthodes accélérées telles que l’amortissement dégressif ou la méthode de la somme des chiffres de la durée de vie sont généralement plus précises.
Dans la pratique, les ordinateurs portables et de bureau s’amortissent généralement sur une période de 3 à 4 ans. Selon la réglementation fiscale américaine (MACRS), les ordinateurs relèvent de la catégorie des biens amortissables sur 5 ans.
Cela dépend de la manière dont l’actif perd de la valeur. L’amortissement linéaire convient bien au matériel dont l’utilisation est stable et prévisible. Les méthodes accélérées (amortissement dégressif, SYD) conviennent aux équipements informatiques dont la valeur baisse rapidement en raison de l’obsolescence technologique.
Les logiciels font l’objet d’un amortissement plutôt que d’un dépréciation, mais le principe est le même : le coût est réparti sur la durée de vie utile de la licence. Les logiciels par abonnement sont généralement comptabilisés en charges au fur et à mesure de leur utilisation plutôt que d’être amortis.