




Haben Sie sich schon einmal gefragt, wie Unternehmen den Wert ihrer Technologie im Laufe der Zeit verwalten? Das Verständnis der Abschreibung von IT-Anlagen ist der Schlüssel zu deren Verwaltung. Es trägt dazu bei, die Finanzdaten Ihres Unternehmens korrekt zu halten und die Ressourcen sinnvoll zu verteilen. Die Abschreibung hilft Ihnen dabei, die Kosten für IT-Anlagen über deren Nutzungsdauer zu verteilen, sodass Sie diese effektiv planen und verwalten können.
In diesem Artikel werden wir untersuchen, was die Abschreibung von IT-Anlagen bedeutet und wie sie sich in das Gesamtbild einer IT-Asset-Management-Strategie (ITAM) einfügt. Wir werden außerdem Berechnungsmethoden behandeln, wie man die richtige Methode für jede Anlage auswählt und wie wichtig es ist, diese Veränderungen zu verfolgen.
Machen Sie sich also bereit, tief in die Welt der Abschreibung von IT-Anlagen einzutauchen!
Unter Abschreibung versteht man die bilanzielle Methode, mit der die Anschaffungskosten eines Sachanlagevermögens über dessen Nutzungsdauer verteilt werden. Im Wesentlichen hilft sie Unternehmen dabei, die Kosten über die Nutzungsdauer des Vermögenswerts zu verteilen, anstatt die gesamten Kosten im Jahr der Anschaffung zu verbuchen. Diese Vorgehensweise ist entscheidend für die genaue Darstellung der Finanzlage eines Unternehmens.
Ein Vermögenswert ist in diesem Zusammenhang jede Ressource im Besitz eines Unternehmens, von der erwartet wird, dass sie künftigen wirtschaftlichen Nutzen bringt. Beispiele für IT-Vermögenswerte sind Computer, Software, Server und Netzwerkausrüstung. Die Abschreibung von IT-Vermögenswerten konzentriert sich insbesondere darauf, wie diese Ressourcen im Laufe der Zeit aufgrund von Faktoren wie Verschleiß, technologischer Veralterung und Marktnachfrage an Wert verlieren .
Das Verständnis derAbschreibung von IT-Anlagen ist entscheidend für ein effektives Finanzmanagement. IT-Anlagen können kostspielig sein, und wenn ihre Abschreibung nicht genau berücksichtigt wird, kann dies zu Problemen bei der Finanzplanung und beim Lebenszyklusmanagement der Anlagen führen. Die Abschreibung von IT-Anlagen hilft Unternehmen auf folgende Weise:
Ein für 20.000 Dollar gekaufter Server behält beispielsweise über einen Zeitraum von fünf Jahren nicht denselben Wert. Durch die Erfassung der Abschreibung können Sie den Wertverlust dokumentieren, was Ihnen bei der Planung hilft, wann der Server ersetzt werden sollte oder welchen Restwert Sie bei einem Verkauf noch erzielen können.
Wenn wir über IT-Asset-Management (ITAM) und Abschreibungen sprechen, ist es wichtig, zunächst zu klären, was wir unter „Anlagen“ verstehen. Einfach ausgedrückt ist eine Anlage alles, was ein Unternehmen besitzt und was einen Wert hat. Allerdings sind nicht alle Anlagen gleich, und nicht alle fallen in den Geltungsbereich von ITAM. Schauen wir uns die verschiedenen Arten von Anlagen genauer an und klären wir, welche für die Verwaltung der IT-Infrastruktur relevant sind
Anlagevermögen sind langfristige, materielle Gegenstände, die im Geschäftsbetrieb genutzt werden. Im IT-Kontext handelt es sich dabei in der Regel um physische Hardwarekomponenten, die das Rückgrat der technologischen Infrastruktur eines Unternehmens bilden. Beispiele hierfür sind:
Anlagevermögen steht im Mittelpunkt der Abschreibung im ITAM, da es im Laufe der Zeit einem Verschleiß unterliegt und schließlich ersetzt oder aufgerüstet werden muss. Die korrekte Verbuchung dieser Abschreibungen ist für die Budgetierung und die Finanzberichterstattung von entscheidender Bedeutung.
Auch wenn Umlaufvermögen nicht immer Teil der ITAM-Diskussion ist, kann es in bestimmten IT-Kontexten gelegentlich relevant sein. Umlaufvermögen sind in der Regel kurzfristige Ressourcen, von denen ein Unternehmen erwartet, dass sie innerhalb eines Jahres in Bargeld umgewandelt oder verbraucht werden. Im IT-Bereich kann dies Folgendes umfassen:
Umlaufvermögen unterliegt nicht derselben Abschreibung wie Anlagevermögen, da es in der Regel innerhalb kurzer Zeit verbraucht oder verkauft wird. Die Nachverfolgung dieser Posten trägt jedoch dazu bei, sicherzustellen, dass die Budgets auf den unmittelbaren IT-Bedarf abgestimmt sind.
Immaterielle Vermögenswerte sind zwar nicht physisch, stellen jedoch einen erheblichen Wert für ein Unternehmen dar. Im IT-Bereich gewinnen sie zunehmend an Bedeutung und umfassen:
Obwohl immaterielle Vermögenswerte nicht wie Hardware verschleißen, erfordern sie dennoch eine sorgfältige Verwaltung. So müssen beispielsweise Softwarelizenzen häufig erneuert oder aktualisiert werden, und geistiges Eigentum muss geschützt werden.
Das Verständnis der Abschreibung ist für eine effektive Verwaltung von IT-Vermögenswerten unerlässlich. Dabei geht es um mehr als nur die Berücksichtigung des Zeitablaufs; mehrere Faktoren beeinflussen, wie Vermögenswerte im Laufe ihres Lebenszyklus an Wert verlieren.
Lassen Sie uns einige der wichtigsten Konzepte näher betrachten, die man im Zusammenhang mit der Abschreibung von Vermögenswerten beachten sollte.
Die Nutzungsdauer eines IT-Assets ist der erwartete Zeitraum, in dem es dem Unternehmen weiterhin einen Mehrwert liefert. Dieser Zeitraum kann je nach Art des Assets, seinem Verwendungszweck und externen Faktoren wie Branchenveränderungen erheblich variieren. Zum Beispiel:
Die Verfolgung der Nutzungsdauer jedes Vermögenswerts hilft bei der Planung von Ersatzanschaffungen, Aufrüstungen oder der Umwidmung des Vermögenswerts für weniger kritische Aufgaben innerhalb des Unternehmens.
Dies sind in der Geschäftspraxis übliche Spannen. Steuerbehörden können andere Zeitpläne anwenden – beispielsweise stuft das MACRS-Abschreibungssystem der US-Steuerbehörde IRS Computer als 5-Jahres-Vermögensgegenstände ein.
Dies ist der geschätzte Wiederverkaufs- oder Schrottwert eines Vermögenswerts nach Ablauf seiner Nutzungsdauer. Er stellt den Teil der Anschaffungskosten dar, der nicht abgeschrieben werden kann. Eine genaue Schätzung des Restwerts ist wichtig für die Berechnung der Abschreibung, da sie den Gesamtbetrag bestimmt, der im Laufe der Zeit abgeschrieben wird.
Wird beispielsweise ein Laptop für 1.200 $ gekauft und wird nach vier Jahren ein Wiederverkaufswert von 200 $ erwartet, betragen die abschreibungsfähigen Anschaffungskosten 1.000 $. Dieser Wert wird auf die vier Jahre verteilt, um die jährliche Abschreibung zu berechnen. Eine Unter- oder Überschätzung des Restwerts kann zu ungenauen Finanzunterlagen führen.
Obwohl die Begriffe oft synonym verwendet werden, stellen Lebensdauer und Nutzungsdauer unterschiedliche Konzepte dar. Die Lebensdauer bezieht sich auf die Gesamtzeit, in der ein Vermögenswert funktionsfähig bleibt, unabhängig davon, ob er noch einen wirtschaftlichen Wert besitzt. Die Nutzungsdauer hingegen ist der Zeitraum, in dem der Vermögenswert zum Umsatz oder zur Produktivität des Unternehmens beiträgt.
Beispielsweise kann ein Unternehmen einen fünf Jahre alten Desktop-Computer weiterhin nutzen, obwohl dessen Nutzungsdauer technisch gesehen bereits abgelaufen ist. Der Computer ist zwar möglicherweise noch funktionsfähig, erfüllt jedoch nicht mehr die Leistungsanforderungen moderner Geschäftsanwendungen, sodass ein Austausch erforderlich wird.
Ein Abschreibungsplan ist ein detaillierter Plan, der darlegt, wie der Wert eines Vermögenswerts im Laufe der Zeit sinkt. Er enthält in der Regel das Anschaffungsdatum, die Anschaffungskosten, die Nutzungsdauer, den Restwert sowie die verwendete Abschreibungsmethode des Vermögenswerts.
Dieser Plan hilft Unternehmen dabei, die Abschreibungen ihrer Vermögenswerte für buchhalterische und steuerliche Zwecke zu verfolgen. Mit einem genauen Abschreibungsplan können Unternehmen sicherstellen, dass sie ihre Finanzlage korrekt ausweisen und fundierte Entscheidungen zum Anlagenmanagement treffen.
Es gibt verschiedene Methoden zur Berechnung der Abschreibung von IT-Anlagen, die jeweils ihre Vor- und Nachteile haben. Zu den gängigsten Arten gehören:
Bei der linearen Abschreibungsmethode werden die Anschaffungskosten eines Vermögenswerts gleichmäßig über seine Nutzungsdauer verteilt, sodass jedes Jahr der gleiche Abschreibungsbetrag verbucht wird. Diese Methode ist weit verbreitet, da sie einfach ist und im Laufe der Zeit für gleichbleibende Aufwendungen sorgt, wodurch sich die Abschreibung auf Vermögenswerte leicht vorhersagen und budgetieren lässt.
Formel:
Jährlicher Abschreibungsaufwand = (Anschaffungskosten des Vermögenswerts − Restwert) ÷ Nutzungsdauer
Beispiel: Angenommen, Sie kaufen einen Server für 10.000 $, der eine Nutzungsdauer von 5 Jahren und einen Restwert von 1.000 $ hat. Der jährliche Abschreibungsaufwand würde sich wie folgt berechnen:
(10.000 − 1.000) ÷ 5 = 1.800 $
Diese Methode der beschleunigten Abschreibung ermöglicht es Ihnen, in den ersten Jahren der Nutzungsdauer größere Beträge der Anschaffungskosten des Vermögenswerts abzuschreiben. Sie spiegelt die Tatsache wider, dass viele IT-Vermögenswerte (wie Computer und Netzwerkgeräte) nach dem Kauf schnell an Wert verlieren. Die gängigste Variante dieser Methode ist die doppelte degressive Abschreibung (DDB).
Formel:
Abschreibungsaufwand = 2 × linearer Abschreibungssatz × Buchwert zu Jahresbeginn
Beispiel: Wenn der Server 10.000 $ kostet, eine Nutzungsdauer von 5 Jahren hat und keinen Restwert aufweist, berechnen Sie zunächst den linearen Abschreibungssatz:
Linearer Abschreibungssatz = 1 ÷ 5 = 0,20
Nun verdoppeln Sie diesen Satz (0,40 bzw. 40 %) für die DDB-Methode. Im ersten Jahr würde der Abschreibungsaufwand wie folgt lauten:
10.000 × 0,40 = 4.000 $
Im zweiten Jahr wenden Sie die 40 % auf den Restwert an:
(10.000 − 4.000) × 0,40 = 2.400 $
Die Abschreibungskosten werden von Jahr zu Jahr geringer, was den raschen anfänglichen Wertverlust widerspiegelt.
Bei dieser Methode richtet sich die Abschreibung nach dem Umfang der Nutzung des Wirtschaftsguts und nicht nach der Zeit. Sie eignet sich ideal für Wirtschaftsgüter wie Drucker, Fahrzeuge oder Maschinen, die sich je nach Nutzung abnutzen. Zur Berechnung müssen Sie die Gesamtzahl der Einheiten schätzen, die das Wirtschaftsgut produzieren kann, oder dessen erwartete Produktionsleistung über seine gesamte Nutzungsdauer.
Formel:
Abschreibungsaufwand pro Einheit = (Anschaffungskosten des Vermögenswerts − Restwert) ÷ Geschätzte Gesamtzahl der produzierten Einheiten
Abschreibungsaufwand = Abschreibungsaufwand pro Einheit × In der Periode produzierte Einheiten
Beispiel: Wenn Sie einen Server im Wert von 10.000 $ besitzen, der über seine Lebensdauer voraussichtlich 50.000 Arbeitszyklen bewältigen wird und keinen Restwert hat, beträgt die Abschreibung pro Zyklus:
(10.000 − 0) ÷ 50.000 = 0,20 $
Wenn er im ersten Jahr 12.000 Zyklen verarbeitet, beträgt der Abschreibungsaufwand:
0,20 × 12.000 = 2.400 $
Diese Methode passt sich an die tatsächliche Nutzung an und ist somit flexibler bei schwankenden Arbeitslasten.
Dies ist eine weitere Methode der beschleunigten Abschreibung, bei der in den ersten Jahren der Nutzungsdauer eines Vermögenswerts höhere Abschreibungen verbucht werden. Die „Sum-of-Years-Digits“-Methode (SYD) verwendet einen Bruchansatz zur Berechnung der Abschreibung.
Formel:
Abschreibungsaufwand = (Verbleibende Nutzungsdauer ÷ Summe der Jahre) × (Anschaffungskosten des Vermögenswerts − Restwert)
Beispiel: Wenn der Server 10.000 $ kostet, eine Nutzungsdauer von 5 Jahren hat und keinen Restwert aufweist, beträgt die Summe der Jahre 15. Im ersten Jahr:
Abschreibung für Jahr 1 = (5 ÷ 15) × 10.000 = 3.333 $
Im zweiten Jahr:
Abschreibung für Jahr 2 = (4 ÷ 15) × 10.000 = 2.667 $
Bei dieser Methode wird in den ersten Jahren, in denen der Vermögenswert produktiver ist, eine höhere Abschreibung vorgenommen.
Die Wahl der besten Abschreibungsmethode hängt von der Art des Vermögenswerts und dessen Nutzung innerhalb Ihrer IT-Infrastruktur ab. Hier sind einige Tipps für die Wahl der richtigen Methode:
Der Zweck dieser Abschreibungsmethoden besteht darin, die kumulierten Abschreibungen zu berechnen, also die Gesamtabschreibung, die ein Vermögenswert über seine Nutzungsdauer erfahren hat. Dieser Wert ist entscheidend für die Ermittlung des Buchwerts des Vermögenswerts, der sich aus den ursprünglichen Anschaffungskosten abzüglich der kumulierten Abschreibungen ergibt.
Die Kenntnis des Buchwerts hilft Unternehmen dabei, den Wert eines Vermögenswerts in ihren Jahresabschlüssen einzuschätzen, was die Budgetierung, die Planung des Ersatzes von Vermögenswerten und die Steuerberichterstattung erleichtert.
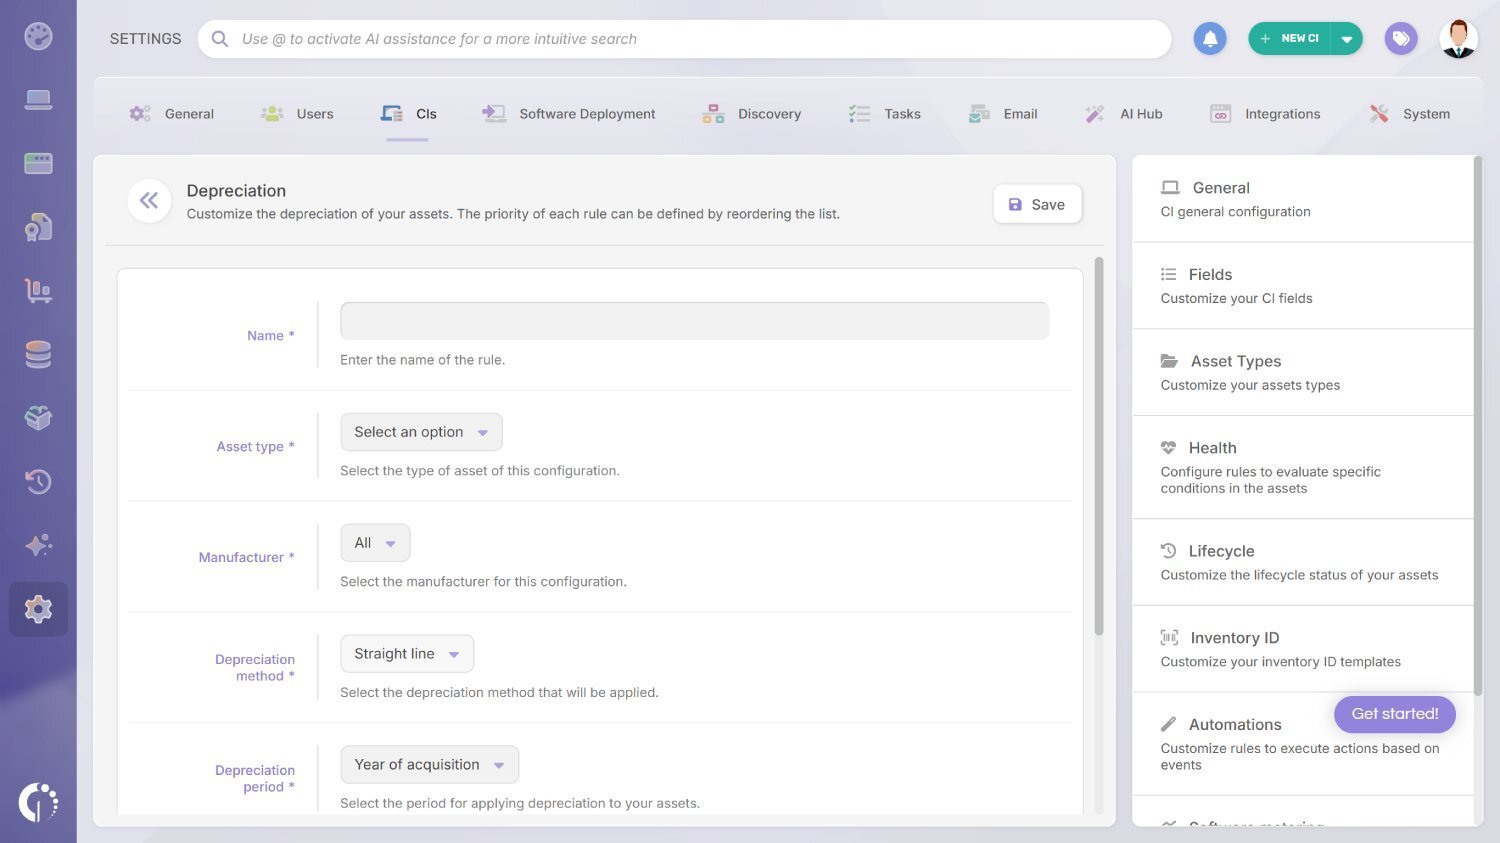
Die manuelle Verwaltung der Abschreibungen auf IT-Anlagen führt zu Fehlern und kostet Zeit, die sich IT-Teams nicht leisten können. Dies gilt insbesondere dann, wenn Sie Dutzende oder Hunderte von Anlagen unterschiedlicher Art, unterschiedlichen Alters und mit unterschiedlichen Abschreibungsmethoden haben. InvGate Asset Management beseitigt diesen Aufwand. Es automatisiert den gesamten Abschreibungszyklus, von der Regelkonfiguration bis hin zu Wertaktualisierungen, sodass die Finanzunterlagen ohne manuelles Eingreifen korrekt bleiben.
Mit der automatisierten Abschreibungsfunktion von InvGate Asset Management können Sie:
Eine Schritt-für-Schritt-Anleitung zur automatischen Berechnung der Abschreibung von Anlagen finden Sie hier. Oder probieren Sie es selbst mit unserer kostenlosen 30-Tage-Testversion aus. Bei Fragen wenden Sie sich bitte an unser Vertriebsteam, um zu erfahren, was wir sonst noch für Sie tun können.
Hinweis: InvGate Asset Management unterstützt derzeit die lineare Abschreibung. Andere in diesem Artikel beschriebene Methoden, darunter die degressive Abschreibung, die Produktionsmengenabschreibung und die Sum-of-Years-Digits-Methode, sind auf der Plattform nicht verfügbar.
Die Abschreibung von IT-Anlagen stellt im Vergleich zu anderen Arten von Anlagen einen Sonderfall dar. Die Faktoren, die die Abschreibung von IT-Anlagen beeinflussen, sind recht spezifisch und komplex.
Schauen wir uns einmal an, wie diese Elemente ins Spiel kommen:
Schnelle technologische Veränderungen führen oft dazu, dass IT-Geräte veralten, bevor sie physisch verschleißen. Unternehmen sollten dies in ihren Abschreibungsplänen berücksichtigen, um dem rasanten Innovationstempo Rechnung zu tragen.
Moores Gesetz, das 1965 von Gordon Moore formuliert wurde, besagt, dass sich die Anzahl der Transistoren auf einem Mikrochip etwa alle zwei Jahre verdoppelt. Dies führt zu einem exponentiellen Anstieg der Rechenleistung bei gleichzeitig sinkenden Kosten. Infolgedessen verliert IT-Hardware schnell an relativem Wert. Geräte, die vor zwei Jahren noch Spitzenklasse waren, können heute von deutlich günstigeren Modellen in ihrer Leistung übertroffen werden.
Auch die Lebensdauer von Software wirkt sich direkt auf die Abschreibung von Hardware aus. Da die Anforderungen an Software steigen, kann ältere Hardware die neuesten Versionen möglicherweise nicht mehr effektiv ausführen.
Zudem sinkt der Wert von IT-Geräten oft drastisch, sobald der Hersteller den Support für das jeweilige Modell einstellt. Dies gilt insbesondere für Netzwerkgeräte, Server und Spezialhardware, bei denen laufende Sicherheitsupdates und technischer Support von entscheidender Bedeutung sind.
Aus diesen Gründen wenden viele Unternehmen bei IT-Geräten beschleunigte Abschreibungsmethoden an. Die Wertminderungsrate in den ersten Jahren ist in der Regel deutlich höher als bei herkömmlichen Anlagegütern.
Regelmäßige Wartung kann die Lebensdauer von IT-Anlagen verlängern und so die Notwendigkeit eines Austauschs hinauszögern. Dazu gehören Reinigung, Software-Updates und die Überprüfung von Komponenten.
Auch Aufrüstungen spielen eine Rolle. Einige IT-Anlagen, insbesondere in Unternehmensumgebungen, sind modular aufgebaut. Die Aufrüstung bestimmter Komponenten (wie Netzwerkkarten in einem Server) kann kostengünstiger sein als der Austausch des gesamten Systems.
Die Kosten für Wartung und Aufrüstungen sollten stets gegen die dadurch gewonnene verlängerte Lebensdauer und verbesserte Leistung abgewogen werden. In manchen Fällen übersteigen die Kosten für den Weiterbetrieb älterer Geräte den Nutzen. Genau diese Abschreibungsdaten machen diese Entscheidung quantifizierbar.
Eine intensive Nutzung beschleunigt die Abschreibung. Wenn ein IT-Asset rund um die Uhr in Betrieb ist oder ressourcenintensive Aufgaben bewältigt, verliert es schneller an Wert als Geräte, die nur sporadisch genutzt werden. IT-Geräte in Szenarien mit hoher Auslastung erfordern oft leistungsfähigere Kühlungslösungen. Die Abschreibung dieser Kühlsysteme sollte neben den IT-Assets selbst ebenfalls berücksichtigt werden.
Unternehmen sollten regelmäßig bewerten, wie ihre Anlagen genutzt werden, um festzustellen, ob ihre Abschreibungsberechnungen weiterhin zutreffend sind.
Wie bereits erwähnt, ist der Restwert ein Schlüsselelement bei der Berechnung der Abschreibung. IT-Geräte verzeichnen oft einen starken Rückgang des Wiederverkaufswerts. Dies ist eine direkte Folge des oben beschriebenen Tempos der Hardware-Innovation.
In bestimmten Fällen kann der Wiederverkaufswert stark sinken, wenn der Markt mit ähnlicher Technologie überschwemmt wird. Umgekehrt können einige spezialisierte oder stark nachgefragte Artikel ihren Wert länger als erwartet behalten. Eine regelmäßige Neubewertung der Annahmen zum Restwert stellt sicher, dass die Abschreibungspläne mit den tatsächlichen Marktbedingungen im Einklang bleiben.
IT-Anlagen stellen bei der Berechnung der Abschreibungen besondere Herausforderungen dar. Hardware, Software und andere IT-bezogene Ressourcen haben unterschiedliche Lebensdauern, und Faktoren wie rasante technologische Fortschritte, Nutzungsmuster und Wartungsbedarf müssen berücksichtigt werden.
Ein robustes IT-Asset-Management-System sorgt dafür, dass die Abschreibungsverfolgung genau, konsistent und mit den tatsächlichen Geschäftsentscheidungen verknüpft bleibt. Ein Tool wie InvGate Asset Management kann Ihnen helfen, diesen Prozess zu automatisieren. Fordern Sie eine kostenlose 30-Tage-Testversion an und behalten Sie die Kontrolle über Ihr IT-Asset-Management.
Die Abschreibung ist die buchhalterische Methode, mit der die Kosten eines IT-Assets über dessen Nutzungsdauer verteilt werden, um Verschleiß, technologische Veralterung und marktbedingte Wertminderungen zu berücksichtigen.
Die gängigste Methode ist die lineare Abschreibung: Man zieht den Restwert von den Anschaffungskosten des Vermögenswerts ab und dividiert das Ergebnis durch die Nutzungsdauer. Bei Hardware, die schnell an Wert verliert, sind beschleunigte Abschreibungsmethoden wie die degressive Abschreibung oder die Sum-of-Years'-Digits-Methode in der Regel genauer.
Laptops und Desktop-Computer werden in der Geschäftspraxis in der Regel über 3–4 Jahre abgeschrieben. Nach den US-Steuerregeln (MACRS) fallen Computer in die 5-Jahres-Anlagenklasse.
Das hängt davon ab, wie das Wirtschaftsgut an Wert verliert. Die lineare Abschreibung eignet sich gut für vorhersehbare Hardware mit stabiler Nutzung. Beschleunigte Methoden (degressive Abschreibung, SYD) eignen sich für IT-Geräte, die aufgrund technologischer Veralterung schnell an Wert verlieren.
Bei Software spricht man eher von Amortisation als von Abschreibung, doch das Prinzip ist dasselbe: Die Anschaffungskosten werden über die Nutzungsdauer der Lizenz verteilt. Abonnementbasierte Software wird in der Regel bei Inanspruchnahme als Aufwand verbucht und nicht amortisiert.